BlackRock, Emmanuel Macron, réforme des retraites, capitalisation… Voilà des mots qui donnent généralement envie de fermer l’article et d’aller prendre un café. Sauf que cette fois, il s’agit de notre argent. Et surtout de nos vieux jours.
Un lecteur de Madame Râleuse nous a envoyé un long message. Il s’inquiète des liens entre BlackRock, le pouvoir politique français, les réformes des retraites et l’influence grandissante des gestionnaires d’actifs sur l’économie européenne.
Et il pose une question qui mérite mieux qu’un haussement d’épaules.
À force de nous expliquer que notre système de retraite coûte trop cher, ne serait-on pas en train de préparer un avenir où il faudra davantage compter sur la finance privée ?
Et là, bizarrement, les géants de la gestion d’actifs semblent beaucoup moins préoccupés par les déficits que par les perspectives de marché. Comme quoi, tout dépend du côté de la caisse où l’on se trouve.
BlackRock : cette petite PME de quartier qui s’intéresse beaucoup à nos retraites
Commençons par présenter notre invité. BlackRock est un géant américain de la gestion d’actifs. Le groupe administre pour ses clients des sommes qui se comptent en milliers de milliards de dollars.
Une petite entreprise familiale, donc. Le genre de société dont le dirigeant ne se demande probablement pas s’il pourra s’offrir du beurre à la fin du mois.
En janvier 2020, Le Monde rappelle que BlackRock est accusé par des syndicats et plusieurs responsables politiques d’être un « cheval de Troie de la capitalisation ». Pourquoi ?
Parce qu’en France, le système obligatoire de retraite repose principalement sur la répartition : les actifs cotisent pour financer les pensions des retraités.
Avec la capitalisation, une partie de l’argent est placée sur les marchés financiers pour constituer une épargne destinée à financer les vieux jours.
Et devinez qui peut bénéficier du développement de cette épargne ? Les gestionnaires d’actifs ! Ah, quelle surprise !
C’est un peu comme découvrir qu’un vendeur de parapluies trouve la pluie particulièrement intéressante pour l’économie. Rien d’illégal. Rien de mystérieux.
Mais on peut tout de même se demander si celui qui vend les parapluies est le mieux placé pour conseiller à tout le pays de sortir sous l’orage.
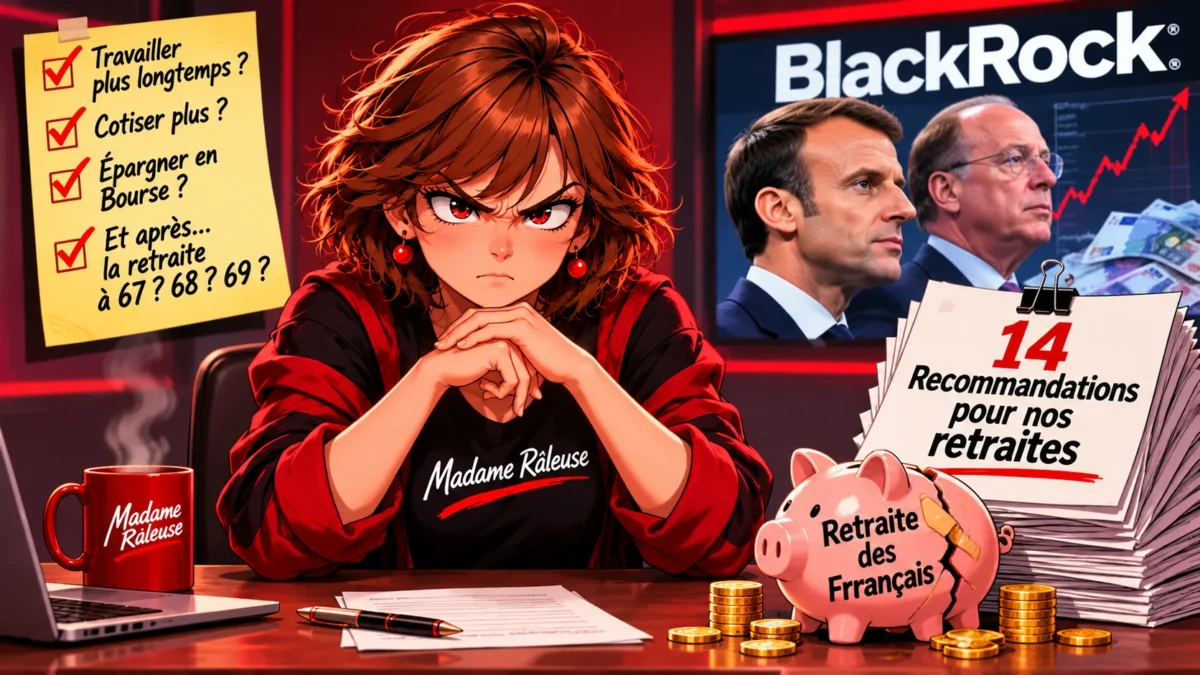
Quatorze recommandations de BlackRock pour nos retraites : c’est gentil de penser à nous !
En juin 2019, BlackRock publie une note consacrée à la loi Pacte et à l’épargne retraite française. Seize pages. Rien que ça !
Quatorze recommandations. Pas trois petites suggestions griffonnées sur un coin de nappe pendant le déjeuner. Non. Un véritable document expliquant comment favoriser le développement de l’épargne retraite. Fiscalité, investissements, dispositifs d’épargne, adhésion automatique à certains plans… La totale !
Il faut reconnaître une chose : chez BlackRock, on prend la retraite des Français très au sérieux. Peut-être même plus au sérieux que certains Français qui, après quarante ans de travail, découvrent encore des trimestres manquants sur leur relevé de carrière.
Évidemment, publier des recommandations ne signifie pas écrire les lois à la place du gouvernement. BlackRock défendait d’ailleurs une épargne venant compléter la retraite par répartition, et non sa suppression.
Mais enfin, posons la question autrement.
Quand votre garagiste vous recommande de changer les quatre pneus, vous vérifiez quand même leur état, non ?
Alors lorsqu’un géant de la finance vous explique comment développer l’épargne retraite privée, il paraît raisonnable de regarder ce qu’il pourrait y gagner. Ce n’est pas du complotisme. C’est simplement éviter de confondre conseil désintéressé et proposition commerciale.
Macron et Larry Fink : à l’Élysée, on reçoit plus facilement les milliards que les trimestres manquants
Autre sujet soulevé par notre lecteur : les rencontres entre Emmanuel Macron et Larry Fink, cofondateur et dirigeant historique de BlackRock. Ces rencontres ne sont pas imaginaires.
La presse a notamment documenté la présence de Larry Fink à l’Élysée, le 10 juillet 2019, lors d’une réunion consacrée à la finance verte avec plusieurs investisseurs internationaux. Rien d’illégal, bien entendu…
Un président rencontre des dirigeants économiques. C’est même une partie de son travail.
Mais imaginons un instant deux rendez-vous à l’Élysée.
Dans le premier salon, Larry Fink, patron d’un géant financier international, vient discuter d’investissements.
Dans le second, Gérard, 61 ans, maçon depuis quarante ans, explique que son dos ressemble désormais à un chantier classé monument historique.
Lequel des deux dispose du carnet d’adresses le plus impressionnant ? Et surtout, lequel risque d’attendre le plus longtemps avant qu’on lui apporte un café ?
Le véritable problème n’est pas qu’un chef d’État rencontre un grand investisseur.
C’est de savoir quelle place occupent les citoyens ordinaires dans les décisions qui concernent leur vie. Qui est consulté ? Qui est écouté ? Quelles propositions sont reprises ?
Et pourquoi faut-il parfois des mois de manifestations pour obtenir un dialogue que certains dirigeants économiques peuvent avoir autour d’une table ?
Demander davantage de transparence sur les relations entre le pouvoir et les grandes institutions financières n’a rien d’extravagant. Ou alors, il faudra bientôt classer les questions embarrassantes dans la catégorie des activités dangereuses pour la République.
Jean-François Cirelli : de la haute fonction publique à BlackRock, avec la Légion d’honneur en prime !
Et voilà qu’entre en scène Jean-François Cirelli. Ancien haut fonctionnaire, ancien dirigeant de Gaz de France, passé par les cabinets ministériels, puis devenu président de BlackRock France.
Un parcours qui ressemble à un abonnement premium aux plus hautes sphères du pouvoir. En janvier 2020, sa promotion au grade d’officier de la Légion d’honneur provoque une polémique en plein débat sur la réforme des retraites.
Certes, cette distinction ne prouve aucune contrepartie politique. Mais reconnaissons que le calendrier n’était pas exactement idéal pour apaiser les soupçons.
Pendant que des Français manifestaient dans la rue contre la réforme, le représentant français d’un grand gestionnaire d’actifs intéressé par l’épargne retraite recevait une distinction nationale. Côté communication, on a connu plus discret.
Cette circulation entre grandes fonctions publiques et entreprises privées pose une question parfaitement légitime : comment garantir que les relations professionnelles et les réseaux d’influence ne prennent pas le pas sur l’intérêt général ?
Parce que lorsqu’un salarié quitte son entreprise, on lui demande parfois de rendre son badge et son ordinateur. Quand certains hauts responsables quittent la sphère publique, leur carnet d’adresses, lui, semble particulièrement bien voyager.
La capitalisation : et si la privatisation des retraites avançait sans faire de bruit ?
Voilà maintenant le cœur de l’inquiétude de notre lecteur.
Il ne prétend pas nécessairement que les retraites publiques vont disparaître demain matin. Il craint plutôt un glissement progressif. Et cette question mérite d’être étudiée.
D’un côté, les pouvoirs publics expliquent qu’il faut maîtriser le financement des pensions. De l’autre, les citoyens s’inquiètent de leur future retraite. Et au milieu apparaissent les produits d’épargne retraite.
« Ne vous inquiétez pas ! Vous pourrez toujours préparer vos vieux jours grâce à des placements financiers ! » Formidable ! Il reste simplement un minuscule détail.
Avec quel argent ?
Parce que pour placer 300 euros par mois, encore faut-il les avoir. Entre le loyer, les courses, l’électricité, le carburant et les assurances, certains ménages ont déjà du mal à constituer une épargne de précaution. Alors une épargne retraite complémentaire…
C’est un peu comme conseiller à quelqu’un qui peine à remplir son réfrigérateur d’investir dans une cave à vin. Excellente idée. Il ne manque plus que le budget.
Et si la capitalisation prend davantage de place, une autre question apparaît : ne risque-t-on pas de creuser les écarts entre ceux qui peuvent épargner et ceux qui ne le peuvent pas ?
Les premiers prépareraient leurs vieux jours avec des placements. Les seconds avec une calculatrice, quelques suppositions et beaucoup d’optimisme.
BlackRock en Suisse : quand on ne possède pas les montagnes, on investit dans ce qui les entoure !
Notre lecteur s’inquiète également de la présence de BlackRock dans l’économie suisse.
Et là, il ne parle pas d’un petit livret d’épargne oublié dans un tiroir. Le gestionnaire américain figure parmi les actionnaires importants de plusieurs sociétés.
Prenons un exemple précis. Au 30 juin 2026, Swiss Prime Site, grande entreprise immobilière suisse, déclarait une participation de BlackRock de 9,6 %. Presque un dixième du capital déclaré. Cela commence à représenter quelques mètres carrés dans le paysage financier !
Elle illustre une réalité intéressante.
Les grands gestionnaires d’actifs disposent de participations qui peuvent leur donner une voix dans les assemblées générales de nombreuses entreprises.
Ils peuvent ainsi intervenir dans les décisions de gouvernance, selon les droits de vote dont ils disposent et les mandats qui leur sont confiés.
D’où une question :
Quand un même gestionnaire est présent dans autant de grandes sociétés, où commence son influence économique et comment en contrôle-t-on l’exercice ?
Car les citoyens peuvent voter pour leurs représentants politiques. Mais ils n’ont pas forcément leur mot à dire sur les décisions prises par les fonds qui gèrent indirectement une partie considérable de l’épargne mondiale.
Et pourtant, ces décisions peuvent avoir des conséquences sur l’emploi, l’immobilier ou les stratégies des entreprises.vCurieux système.
On nous demande notre avis sur le nom du prochain rond-point, mais beaucoup de décisions économiques majeures se prennent dans des assemblées générales où le citoyen ordinaire n’a pas de chaise.
Réforme des retraites : en France, même les règles finissent par demander leur retraite !
Pendant ce temps, en France, les réformes se suivent. Et les Français essaient de suivre.
La réforme de 2023 prévoyait un relèvement progressif de l’âge légal de départ à 64 ans. Puis la loi de financement de la Sécurité sociale pour 2026 a suspendu jusqu’en 2028 une partie de cette progression, avec des ajustements entrés en vigueur le 1er septembre 2026 pour les générations concernées.
Vous suivez ? C’est pourtant simple.
On change les règles. On les explique. On les modifie. On les suspend partiellement. Puis on organise de nouveaux débats sur leur avenir.
À ce stade, le seul dispositif qui semble vraiment partir régulièrement à la retraite, c’est la réforme précédente.
Et pendant ce temps, on demande aux citoyens de préparer leur avenir avec sérénité. Bien sûr !
Pourquoi ne pas réserver dès maintenant une croisière pour 2045, avec un âge de départ définitif qui sera confirmé après la quinzième réforme ?
Retraite par capitalisation : quand la Bourse tousse, faut-il sortir les mouchoirs ?
Autre inquiétude de notre lecteur : que devient l’argent des futurs retraités lorsque les marchés financiers s’effondrent ? Question parfaitement raisonnable.
L’épargne investie sur les marchés financiers peut subir des pertes. Les risques dépendent des produits, de leur diversification, de la durée de placement et des éventuelles garanties.
Une chute boursière ne signifie pas que toutes les économies disparaissent définitivement.
Mais elle rappelle une évidence : l’épargne financière ne garantit pas automatiquement une retraite confortable.
Et c’est là que le débat devient intéressant.
On explique aux citoyens qu’ils doivent préparer leur avenir, mais on leur demande parfois de prendre des risques qu’ils ne maîtrisent pas.
On vient d’inventer la retraite à responsabilité individuelle illimitée.
Quand tout va bien, bravo, vous avez été prévoyant. Quand tout va mal, vous auriez dû faire autrement. Il ne manquerait plus qu’une petite facture de conseils financiers pour compléter le tableau.
Cela ne signifie pas que les placements sont nécessairement mauvais. Ils peuvent être utiles comme complément à une pension.
Mais peut-on raisonnablement considérer qu’ils constituent la même sécurité pour un cadre supérieur et pour un salarié au SMIC ?
Le vrai problème : qui profite des réformes, et qui en supporte les conséquences ?
Reprenons les éléments que notre lecteur nous a transmis.
BlackRock s’est intéressé au développement de l’épargne retraite française. C’est documenté.
Le groupe a publié des recommandations sur ce marché. C’est documenté.
Des rencontres entre dirigeants financiers et responsables politiques ont eu lieu. C’est documenté.
BlackRock possède, à travers ses activités de gestion, des participations importantes dans des entreprises européennes. C’est également documenté.
Faut-il vraiment démontrer l’existence d’un complot pour avoir le droit de s’interroger sur les intérêts économiques qui entourent les décisions politiques ?
Non. Ce serait quand même un comble.
On pourrait discuter de la fiscalité sans examiner les intérêts des entreprises. De la politique énergétique sans parler des fournisseurs. Et des retraites sans s’intéresser aux gestionnaires qui pourraient bénéficier d’une augmentation de l’épargne privée.
Pratique !
À ce rythme, on finira par débattre du prix des baguettes sans jamais prononcer le mot « boulangerie ».
Madame Râleuse : nos vieux jours ne sont pas une nouvelle ligne de produits financiers !
Le lecteur qui nous a écrit exprime finalement une inquiétude assez simple.
Il a le sentiment que les Français travaillent, cotisent, acceptent des réformes successives, mais n’obtiennent jamais de garantie définitive sur leur avenir.
Parce qu’au fond, voilà ce qui dérange.
Pour les Français, la retraite est une question de dignité. Pour les acteurs financiers, elle peut aussi représenter un marché juteux.
Ces deux réalités ne sont pas forcément incompatibles. Mais leurs intérêts ne sont pas les mêmes.
Alors, messieurs les décideurs, avant de nous expliquer pour la énième fois qu’il faut sauver notre système de retraite, peut-être pourriez-vous nous préciser de quoi vous souhaitez exactement le sauver.
Du déficit ? Du vieillissement de la population ? Des déséquilibres économiques ? Ou de cette fâcheuse habitude qu’ont les Français de vouloir profiter quelques années de leur vie après avoir travaillé pendant quarante ans ?
Et à BlackRock, une petite question pour terminer. Vous avez quatorze recommandations pour développer l’épargne retraite ?
Parfait !
Madame Râleuse n’en a qu’une : commencez par nous laisser une retraite suffisamment correcte pour qu’on ait encore quelque chose à dépenser avant de mourir !
Parce qu’à force de nous promettre des vieux jours dorés grâce à la finance, on pourrait finir par découvrir que la seule chose qui aura vraiment pris de la valeur…
C’est le prix de notre cercueil !
Sources
- Le Monde, 3 janvier 2020 — BlackRock, l’investisseur qui suit de près l’évolution du système français de retraite
- Le Monde, 2 janvier 2020 — La réforme ouvre-t-elle la voie à BlackRock et aux fonds privés ?
- BlackRock, juin 2019 — Loi Pacte : le bon plan retraite, copie du document d’origine
- Swiss Prime Site — Structure officielle de l’actionnariat
- Service-Public — Suspension de la réforme des retraites en 2026
- CLEISS — Âges de départ à la retraite en Europe